Peut-on inclure des pneus d’hiver dans un prêt auto d’occasion avant le 1er décembre ?
26 octobre 2026
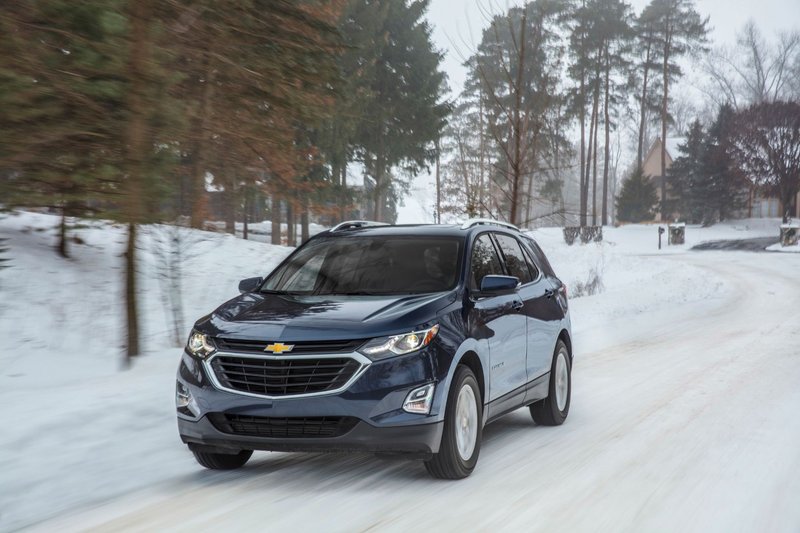
Acheter un véhicule d’occasion à l’automne, c’est aussi planifier l’arrivée de la neige. Au Québec, les pneus d’hiver sont obligatoires du 1er décembre au 15 mars. Une question revient donc souvent chez le concessionnaire : les pneus peuvent-ils faire partie du même financement que le véhicule ?
Dans bien des cas, vous pouvez demander qu’un ensemble de pneus d’hiver soit ajouté au moment de l’achat du véhicule. Le prêteur a le dernier mot, et le coût total de la transaction compte beaucoup plus que quelques dollars de plus par mois. Voici comment fonctionnent les règles québécoises et ce qu’il faut vérifier avant de signer.
En un coup d’œil : l’obligation des pneus d’hiver au Québec
|
Élément |
Ce qu’il faut savoir |
|
Période obligatoire |
Du 1er décembre au 15 mars inclusivement |
|
Véhicules visés |
Les véhicules routiers motorisés immatriculés au Québec, sauf les véhicules lourds, les véhicules-outils et la machinerie agricole ; les véhicules de location au Québec sont aussi visés |
|
Pneus exigés |
Quatre pneus d’hiver en bon état portant le pictogramme de la montagne et du flocon de neige, ou des pneus à crampons |
|
Amende |
De 200 $ à 300 $, plus les frais |
|
Achat chez un commerçant |
Sept jours après l’achat avant que l’obligation s’applique |
La date du 1er décembre détermine le moment où vous devez rouler avec des pneus d’hiver. Votre financement suit ses propres étapes, fixées par le prêteur et les documents signés au moment de la vente. Magasiner tôt à l’automne vous laisse plus de temps pour comparer les soumissions et faire installer les pneus avant l’entrée en vigueur de l’obligation.
Les pneus d’hiver peuvent-ils être ajoutés à votre financement ?
Quand vous financez un véhicule d’occasion chez un commerçant au Québec, la transaction prend généralement la forme d’une vente à tempérament. Le partenaire de crédit du commerçant reprend le contrat, et vous devenez propriétaire du véhicule une fois qu’il est entièrement payé.
Les pneus d’hiver que vous demandez sont un accessoire facultatif. Les règles québécoises de protection du consommateur permettent que le prix d’une transaction augmente lorsque vous demandez des produits supplémentaires. Un ensemble de pneus peut donc faire partie de la vente, à condition que le prêteur accepte le montant total.
Avant la signature de tout contrat de crédit, le prêteur doit évaluer votre capacité de rembourser. Un ensemble de pneus augmente le montant financé : il passe donc par la même évaluation que le reste de la transaction. L’approbation dépend des conditions du prêteur et de votre budget.
Le moment compte aussi. Informez-vous sur les pneus au moment de l’achat, pour qu’ils fassent partie de la même vente et du même contrat. Si vous avez déjà un prêt auto, parlez à votre prêteur avant de tenir pour acquis que de nouveaux pneus peuvent y être ajoutés.
Vous conservez aussi votre liberté de choix. Un commerçant ne peut pas conditionner l’achat du véhicule au financement offert par le commerçant ni à l’achat d’un autre produit, comme des pneus, une garantie prolongée ou un plan d’entretien. La seule exception est l’assurance exigée pour un contrat de crédit, et vous pouvez généralement fournir votre propre police. Vous pouvez aussi payer comptant ou faire affaire avec votre propre banque ou caisse.
Ce que signifie le délai de sept jours
Si vous achetez un véhicule chez un commerçant pendant la période hivernale, vous disposez de sept jours après l’achat avant que l’obligation des pneus d’hiver s’applique. Ce délai vous laisse le temps de faire installer des pneus.
Les sept jours ne visent que la conduite. Tout ce que le commerçant accepte de fournir, comme des pneus d’hiver, des jantes ou l’installation, doit être écrit. L’Office de la protection du consommateur (OPC) conseille de faire inscrire au contrat les promesses du commerçant. Demandez que l’ensemble de pneus figure avec sa propre description et son propre prix, séparément du véhicule.
Comment comparer le coût réel
Un ensemble de pneus peut ajouter un petit montant à chaque paiement, ce qui le rend facile à négliger. Sur un long terme, ce petit montant s’additionne, et un terme plus long augmente l’intérêt total payé. Faites ces vérifications pour voir le vrai chiffre :
- Demandez deux soumissions écrites pour le même terme, l’une avec les pneus et l’autre sans. L’écart dans le total des paiements correspond à ce que les pneus vous coûtent à crédit.
- Lisez le détail du contrat : prix au comptant, mise de fonds, capital net, frais de crédit, taux de crédit, obligation totale, durée et calendrier des paiements.
- Détaillez séparément le coût des pneus : les pneus, l’installation, les jantes si vous en choisissez, la TPS et la TVQ, ainsi que le droit québécois sur les pneus neufs.
- Comparez ce total avec le paiement des pneus séparément, en dehors du prêt.
Le taux de crédit inscrit dans votre contrat englobe tous les frais de crédit. Il peut comprendre l’intérêt ainsi que certains frais d’assurance et d’administration : il donne donc un portrait plus complet que le taux d’intérêt annoncé.
Le Québec impose aussi un droit sur les pneus neufs : 4,50 $ par pneu jusqu’à 33 po de diamètre hors tout, ou 6 $ par pneu pour les dimensions plus grandes jusqu’à 48,5 po. Pour un jeu de quatre pneus de dimension standard, cela ajoute 18 $ avant taxes.
Le remboursement anticipé joue en votre faveur. Dans une vente à tempérament, vous pouvez rembourser tout ou partie du solde avant la fin du terme sans frais ni pénalité. Rembourser plus tôt la portion liée aux pneus réduit les frais de crédit que vous payez par la suite.
Vérifiez les pneus avant de les financer
Si l’ensemble comprend des pneus d’hiver usagés, ou si le véhicule est déjà livré avec un jeu, vérifiez leur état avant d’accepter de financer quoi que ce soit.
La SAAQ recommande une profondeur de sculpture d’au moins 4,8 mm (6/32 po) sur toute la largeur au moment de l’installation des pneus d’hiver. Transports Canada déconseille de rouler dans la neige lorsque la sculpture approche 4 mm (5/32 po). L’âge compte aussi. Les quatre derniers chiffres du code DOT sur le flanc indiquent la semaine et l’année de fabrication du pneu, et un caoutchouc plus vieux durcit et perd de l’adhérence sur la neige et la glace.
L’usure des pneus dépend de la distance parcourue et de votre façon de conduire. Les pneus d’hiver doivent être retirés au printemps, puisque leur gomme tendre s’use rapidement par temps chaud. Gardez-le en tête quand vous comparez la durée d’un prêt à la durée de vie du jeu.
Quelle option vous convient ?

L’ajout des pneus d’hiver à votre financement fonctionne le mieux lorsque l’ensemble a sa propre ligne au contrat, que l’écart de coût entre les soumissions est clair et que le nouveau paiement entre dans votre budget mensuel. L’achat reste regroupé, et vous êtes sur la route avant le 1er décembre.
Payer les pneus séparément garde le montant financé plus bas et n’entraîne aucuns frais de crédit sur les pneus. Si vous avez l’argent de côté, cette option garde votre prêt centré sur le véhicule lui-même. Un montant financé plus bas signifie aussi un paiement plus bas à intégrer à votre budget. Demandez les deux soumissions et laissez les totaux guider votre choix.
Planifiez votre achat d’hiver avec Clic Crédit
Vous magasinez un véhicule d’occasion avant l’arrivée de la neige ? L’équipe du financement de Clic Crédit, à Rivière-du-Loup, peut passer votre budget en revue avec vous et demander au prêteur si un ensemble de pneus d’hiver peut être inclus dans votre financement. Remplissez votre demande de crédit en ligne, puis demandez une soumission écrite avec pneus et une autre sans pneus pour comparer le coût total côte à côte.